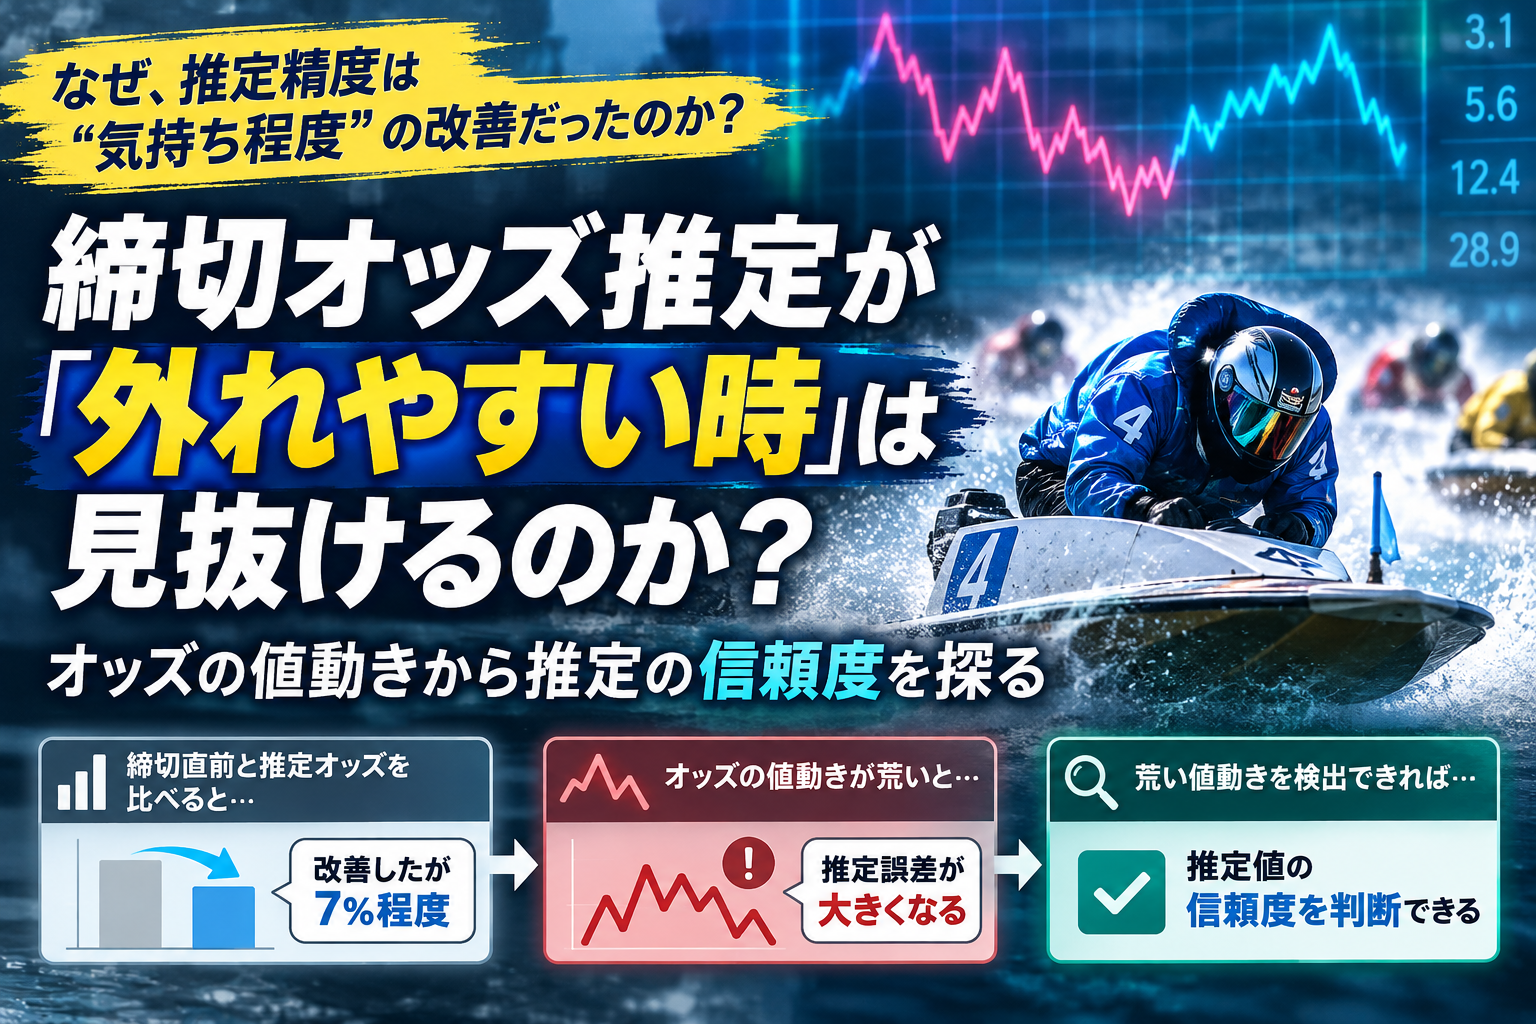
締切オッズ推定が「外れやすい時」は見抜けるのか?|オッズの値動きから推定の信頼度を探る
以前の「ボート君の研究」では、締切2分前・3分前のオッズの動きから、最終的な締切オッズを推定できないか検証しました。
その結果、2分前のオッズをそのまま使うより、推定式を使った方が締切オッズに近づく傾向を確認できました。
ここまでは、まずまず期待できる結果でした。
しかし、改めて精度を比べると……
その後、推定結果をもう少し厳しく評価するため、過去1年間について毎月1日のデータを使い、「締切直前のオッズ」と「推定した締切オッズ」のどちらが、実際の締切オッズに近かったかを人気順位ごとに調べました。
すると、1~20人気のすべてで推定オッズの方が締切オッズへ近づいていました。
つまり、推定式そのものは確かに機能しています。
ただし、20人気を単純平均してみると、締切オッズとの差は、
| 方法 | 締切オッズとの差の平均 |
|---|---|
| 締切直前オッズ | 約9.69 |
| 締切推定オッズ | 約9.00 |
改善率にすると、およそ7%程度でした。
確かに良くなっている。しかし、「締切オッズがかなり読めるようになった」と言えるほどの差ではない。
言ってしまえば、改善はしているものの、少し「気持ち程度」にも見えます。
そこで、単純に近似式の係数をさらに調整したり、より複雑な式を作ったりする前に、別の可能性を調べることにしました。
もしかすると、推定式そのものが悪いのではなく、「推定しやすいオッズ推移」と「推定しにくいオッズ推移」を、すべて同じ式で扱っていることが問題なのではないか?
ここから今回の深掘りが始まりました。
現行の推定式は、どんなオッズ推移のときに外れやすいのか?
もし「推定が危険になる値動き」を締切前に見つけられるのであれば、推定値そのものだけでなく、その推定値をどこまで信用してよいかまで判断できるかもしれません。
現在の締切オッズ推定
現在検証している推定式は、基本的に「3分前から2分前へ、オッズがどちらへ動いたか」を利用しています。
推定最終オッズ = 2分前オッズ × A ×(2分前オッズ ÷ 3分前オッズ)B
※A・Bは人気順位ごとに設定した補正係数です。
直前の動きがそのまま続くことをある程度想定した、比較的シンプルな方法です。
そこで今回考えたのが、次の疑問でした。
直前までオッズが安定して動いている場合と、上下に大きく揺れている場合を、同じ式で扱ってよいのだろうか?
まず3日分で可能性を確認
最初から大量のデータで複雑な分析をするのではなく、まず2026年9月22日~24日の直近3日分で可能性を確認しました。
- 468レース
- 2分前人気上位20点を対象
- 合計9,360買い目
- 5分前~2分前まで連続して確認できた約7,400件を主分析
見ることにしたのは、5分前から2分前までの1分ごとのオッズ変化です。
- 全体としてどれくらい動いたか
- 1分ごとの変化量が安定しているか
- 途中で上昇・下降の方向が反転していないか
- 短時間に大きな振れが発生していないか
この中で特に強い関係が見えたのが、1分ごとの値動きの「ばらつき」でした。
値動きが荒いほど推定誤差が大きい
9月22日・23日のデータだけを使い、値動きの荒い上位約25%に相当する基準を設定しました。
そして、その基準を作る際には使っていない9月24日のデータへ、そのまま適用しました。
| 9月24日 | 通常群 | 高変動群 |
|---|---|---|
| 件数 | 1,766 | 914 |
| 現行式の平均誤差 | 9.94% | 14.71% |
| 2分前オッズそのまま | 10.34% | 14.49% |
| 誤差10%以内 | 66.4% | 47.5% |
| 誤差20%超 | 10.1% | 21.4% |
通常群では、現行推定式を使うことで誤差が改善しました。
一方、高変動群では2分前オッズをそのまま使うより、推定式を使った方がわずかに悪化しました。
ここで初めて、「推定値を信用しにくいケースを事前に検出できるのではないか」という可能性が見えてきました。
毎月1日の12か月分で再検証
3日だけの偶然でないことを確認するため、次に2025年10月から2026年9月まで、毎月1日のデータを集めて検証しました。
- 12日分
- 1,792レース
- 2分前人気上位20点・35,840買い目
- 5分前~2分前まで連続取得できた28,220件を分析
重要なのは、ここで判定基準を作り直していないことです。
9月22日・23日だけから決めた高変動判定を、そのまま12か月分へ適用しました。
| 通常群 | 高変動群 | |
|---|---|---|
| 件数 | 22,353 | 5,867 |
| 現行式の平均誤差 | 8.50% | 10.84% |
| 誤差10%以内 | 70.6% | 59.9% |
| 誤差20%超 | 7.5% | 12.7% |
12か月すべてで、高変動群の方が通常群より推定誤差が大きくなりました。
荒くなるほど、ほぼ階段状に精度が悪化
さらに値動きの荒さを細かく分けてみると、より分かりやすい結果になりました。
| 値動きの荒さ | 現行式の平均誤差 |
|---|---|
| 最も安定した25%相当 | 7.91% |
| 次の25% | 8.51% |
| 次の25% | 9.18% |
| 75~90% | 10.22% |
| 90~95% | 10.75% |
| 最も荒い5%相当 | 13.06% |
値動きが荒くなるほど、ほぼ段階的に推定誤差が大きくなっています。
特に最も荒い5%相当のケースでは、
2分前オッズそのまま:12.34%
現行推定式:13.06%
となり、推定式を使用することで逆に誤差が増加しました。
月別でも、12か月中9か月で同様の悪化が確認されました。
さらに「直前の反転」がポイントに
もう一つ興味深かったのが、直前にオッズの動く方向が反転したケースです。
例えば、それまでオッズが下がり続けていたのに、3分前から2分前だけ上昇したケース。あるいはその逆です。
現行式は直近の方向を利用して将来を推定しているため、このような急な方向転換は苦手である可能性があります。
実際、通常の値動きで直前反転がないケースでは、12か月すべてで現行式による改善が確認できました。
一方、極端な高変動に直前反転まで重なったケースでは、12か月中10か月で、現行推定式より2分前オッズをそのまま使った方が良い結果になりました。
値動きの荒さ → 締切オッズそのものの予測難易度
直前の反転 → 現行推定式をそのまま使ってよいか
さらに2026年8月を丸ごと検証
毎月1日だけでは、特定日の偏りが残る可能性があります。
そこで次に、2026年8月1日~31日の1か月分を丸ごと使って検証しました。
- 31日間
- 4,437レース
- 5分前~2分前まで連続取得できた73,260買い目
ここでも高変動の判定基準は変更していません。
| 2026年8月 | 通常変動 | 高変動 |
|---|---|---|
| 件数 | 56,843 | 16,417 |
| 現行式の平均誤差 | 9.22% | 11.73% |
| 誤差10%以内 | 67.6% | 57.0% |
| 誤差20%超 | 8.9% | 15.2% |
そして、8月1日~31日の31日すべてで、高変動群の方が通常群より推定誤差が大きくなりました。
8月1日は以前の検証にも使用しているため、それを除いた8月2日~31日の30日間だけを見ても、結果は30日中30日同じ方向でした。
連続1か月でも綺麗な階段に
| 値動き | 現行式の平均誤差 |
|---|---|
| 最も安定した25%級 | 8.50% |
| 25~50%級 | 9.32% |
| 50~75%級 | 9.96% |
| 75~90%級 | 11.08% |
| 90~95%級 | 11.98% |
| 最も荒い5%級 | 13.66% |
8.50 → 9.32 → 9.96 → 11.08 → 11.98 → 13.66%
値動きが荒くなるにつれて、推定精度がほぼ階段状に悪化しました。
これは「安定型」「乱高下型」という人間が付けた名称よりも、オッズ推移の荒さそのものが、推定の難易度を表している可能性を示しています。
同じレースの中でも差が出るのか?
ここで一つ疑問があります。
高変動の買い目が悪いのではなく、そもそも難しいレースほど、すべてのオッズが荒れているだけではないか?
そこで、同じレース内に「通常変動の買い目」と「高変動の買い目」の両方が存在する2,873レースだけを取り出して比較しました。
| 同一レース内比較 | 平均推定誤差 |
|---|---|
| 通常変動の買い目 | 9.69% |
| 高変動の買い目 | 11.70% |
同じレースの中で比較しても、高変動の買い目ほど誤差が大きくなりました。
そのため、「難しいレースだったから」という理由だけでは説明しきれず、個々の買い目の値動きそのものにも情報が含まれていると考えられます。
今回分かったこと
- 値動きが荒いほど、締切オッズの推定誤差が大きくなる
- この傾向は3日、12か月、連続1か月のすべてで再現した
- 極端に荒いケースでは、現行推定式を使わない方が良い場合が多い
- 直前に値動きの方向が反転すると、現行式の改善効果が弱くなる
- 同じレースの中でも、高変動の買い目ほど誤差が大きい
「もっと当てる」より「信用してよいか」を判断する
今回の検証を始めた当初は、値動きによって複数の推定式を使い分ければ、さらに精度を高められるのではないかと考えていました。
しかし今回、それより先に重要なものが見えてきました。
「締切オッズを予測する」だけでなく、「その予測を信用してよい場面かどうか」を、締切前の値動きから判断できる可能性が見えてきました。
例えば将来的には、
推定最終オッズ:8.4倍
推定信頼度:高
あるいは、
推定最終オッズ:8.4倍
推定信頼度:低
(直前のオッズ変動が不安定)
といった形で、推定値と一緒に「信頼度」を示すことも考えられます。
ただし、魔法の精度向上ではない
注意したいのは、危険なケースを除外すれば、全体の平均誤差が劇的に小さくなるわけではないことです。
2026年8月全体では現行式の平均誤差が約9.8%。最も荒い5%だけ推定式を使わず2分前オッズを採用する方法でも、平均誤差は約9.77%でした。
したがって、この研究の価値は「平均誤差を魔法のように小さくすること」ではありません。
この推定値は比較的信用できる。
この推定値は危険なので慎重に扱う。
この違いを、締切前に判断できる可能性があることです。
実際に自動投票や過去データの検証へ利用するのであれば、単なる一点の推定値以上に、この「信頼度」が重要になる場面もありそうです。
今回の結論
締切前のオッズ推移が荒いほど、締切オッズの推定誤差が大きくなる傾向が、複数期間で一貫して確認されました。
また、極端な高変動や直前の方向反転が起きている場合、現行推定式を使うことで、逆に精度が低下するケースも確認されました。
今回の結果から、締切前の値動きには単に「将来のオッズを予測する材料」だけでなく、その予測自体の信頼性を評価する材料としての可能性があると考えています。
今後は、単純な「高・低」だけでなく、信頼度を段階的に評価できるか、さらに検証を進めたいと思います。
検証データについて
今回の分析では、過去に取得した三連単オッズ履歴を使用しています。
オッズは取得時刻や通信状況等によって欠損する場合があるため、必要な時点のデータが揃っている買い目を対象に集計しています。
本検証は過去のオッズデータを用いた統計的な検証です。将来のオッズ、的中、利益を保証するものではありません。また、「信頼度」は今回確認した値動きと推定誤差の関係を表すもので、舟券そのものの的中確率を示すものではありません。

コメント